锂离子电池组价格突破100美元大关 材料革新驱动产业新纪元
全球锂离子电池行业迎来里程碑事件——电池组平均价格正式跌破100美元/千瓦时(kWh)大关。这一数字不仅远低于十年前动辄上千美元的成本,更标志着电动汽车与储能产业迈入平价普及的关键转折点。在这场成本革命中,锂离子电池材料的创新与规模化应用起到了决定性作用。
价格突破的驱动力:材料体系优化与规模效应
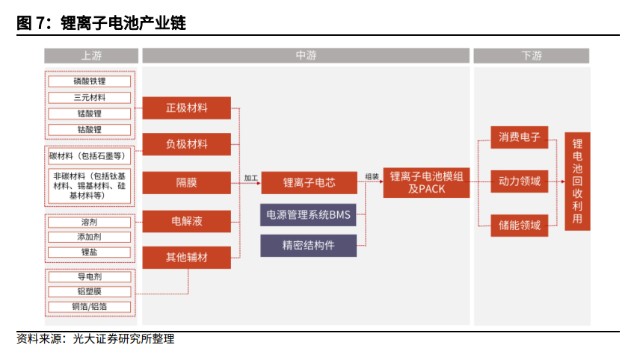
锂离子电池组价格的持续下行,是材料技术突破与产业链规模效应双重作用的结果。从材料端看,正极材料的低钴化/无钴化趋势显著降低了成本。磷酸铁锂(LFP)凭借不含钴、镍等贵金属,以及更安全的化学性质,市场份额快速回升,尤其在储能和入门级电动车领域占据主导。三元材料(NCM/NCA)通过提高镍含量、降低钴含量,在保持高能量密度的同时压缩了材料成本。
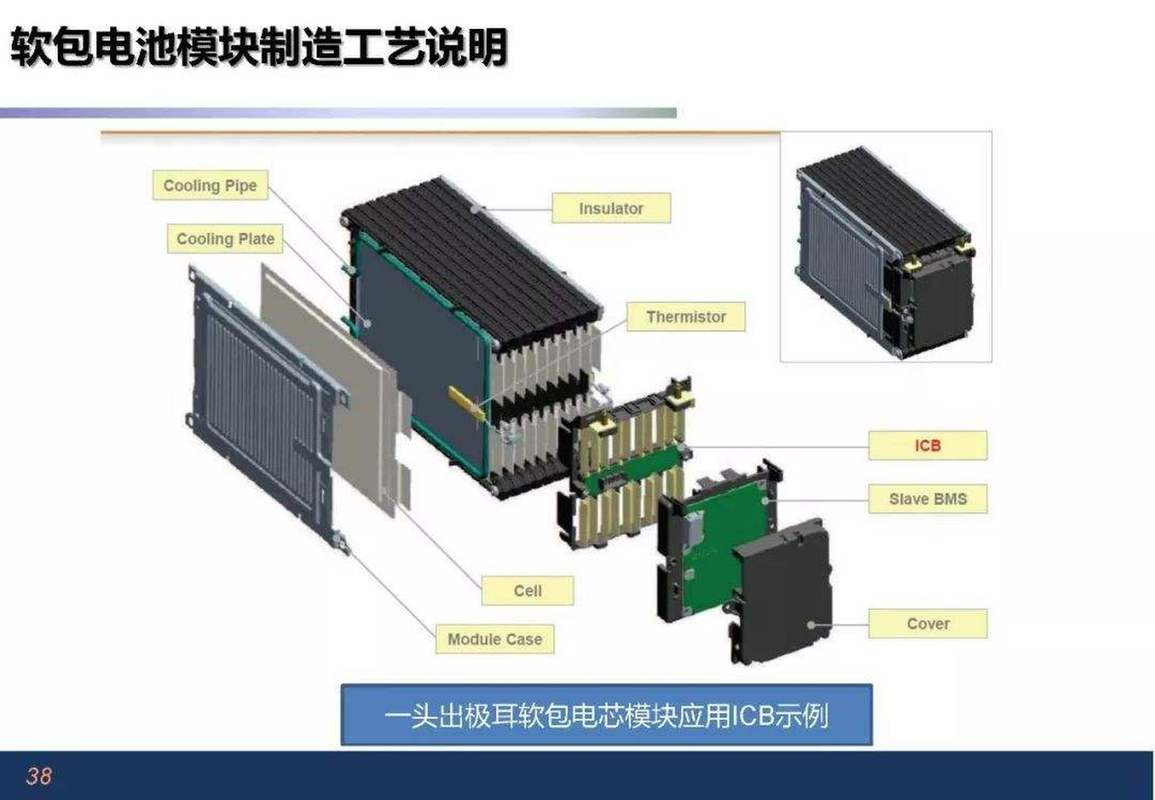
负极材料方面,石墨仍为主流,但硅碳复合负极的产业化加速,提升了单体电芯的能量密度,从而降低了每千瓦时所需的材料用量。电解液与隔膜的国产化及工艺成熟,也贡献了可观的成本下降空间。电池包结构创新(如CTP、刀片电池)通过减少冗余部件,进一步放大了材料成本优势。
关键材料趋势:从“有没有”到“好不好、省不省”
1. 正极材料:LFP回潮与高镍并行
磷酸铁锂正极材料凭借成本低、循环寿命长、热稳定性好,在2020年后需求爆发式增长。材料级创新如磷酸锰铁锂(LMFP)正在提升其能量密度短板。三元高镍正极(如NCM811、NCA)则持续向单晶化、包覆改性方向发展,以平衡能量密度与安全性。
2. 负极材料:硅基负极从实验室走向量产
硅碳负极的理论克容量远超石墨,但其体积膨胀问题正通过纳米化、多孔结构、预锂化等技术逐步解决。头部企业已推出掺硅比例5%-10%的负极产品,应用于高端电动车,未来成本下降将进一步推动渗透率。
3. 电解液与隔膜:新型锂盐与轻薄化
双氟磺酰亚胺锂(LiFSI)等新型锂盐的添加,提升了电池的高低温性能与寿命;隔膜向更薄的湿法涂覆隔膜演进,在保障安全的同时降低单位用量。固态电解质的研发也为下一代高比能电池储备了材料方案。
4. 辅材与回收:闭环材料体系初现
电池铝箔、铜箔的减薄化,以及粘结剂、导电剂的国产化替代,持续压缩辅材成本。退役电池回收网络逐步完善,镍、钴、锂等关键金属的再生利用,将缓解原材料供应压力,形成材料闭环。
100美元后的产业影响与挑战
价格跌破100美元/kWh,意味着电动汽车在部分市场已实现与燃油车的成本平价,储能系统度电成本也大幅下降,推动可再生能源+储能的规模化应用。材料端仍面临挑战:锂、镍等资源的地缘政治风险与价格波动,要求供应链多元化;高能量密度材料的安全性问题需持续攻关;回收体系尚不成熟,材料闭环仍需政策与商业模式创新。
锂离子电池材料的下一波创新将聚焦于高安全、低成本、长寿命的平衡,以及固态电池等新体系的材料突破。100美元大关不是终点,而是材料驱动产业升级的新起点。
如若转载,请注明出处:http://www.jdlxny.com/product/38.html
更新时间:2026-11-05 19:32:51